

Depuis quand peut-on payer son essence avec une carte ? Les premières formes de paiement par carte dans les stations-service américaines remontent à plus d’un siècle !
Aujourd’hui, régler son plein de carburant avec une carte bancaire est devenu un geste quotidien. Pourtant, les premières formes de paiement par carte dans les stations-service américaines remontent à plus d’un siècle !
1914-1924 : les compagnies pétrolières innovent
Aux États-Unis, le développement de l’automobile s’accompagne de nouvelles habitudes de consommation. Les compagnies pétrolières cherchent à fidéliser les automobilistes, notamment en leur proposant des facilités de paiement.
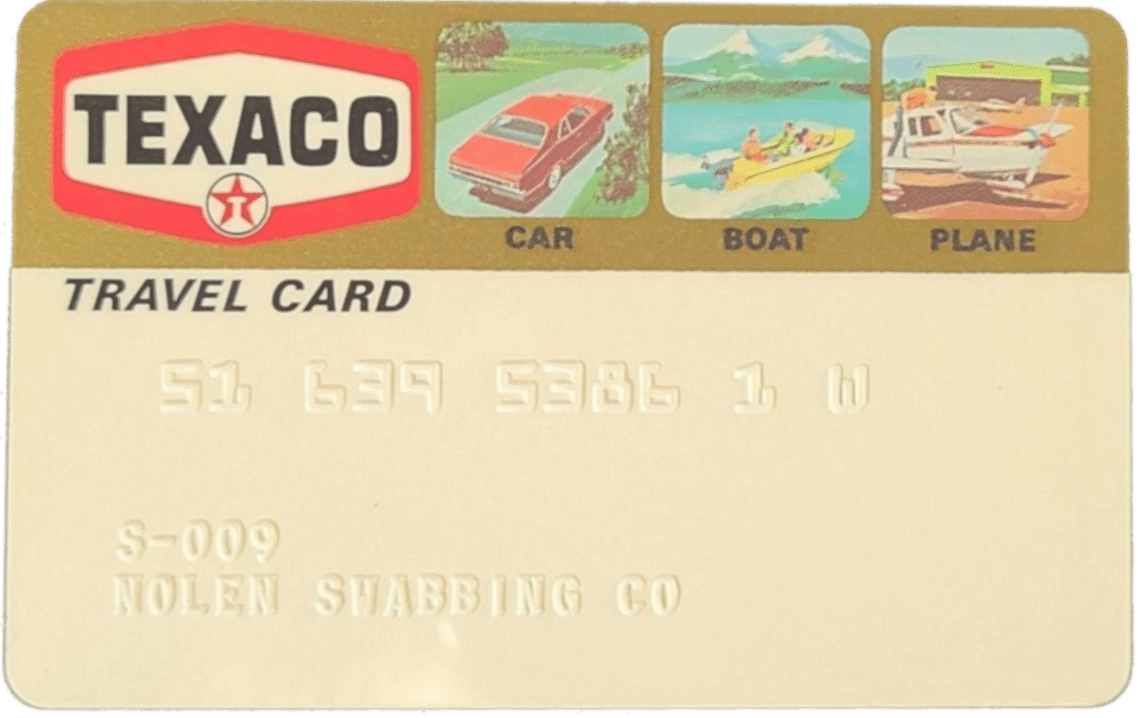
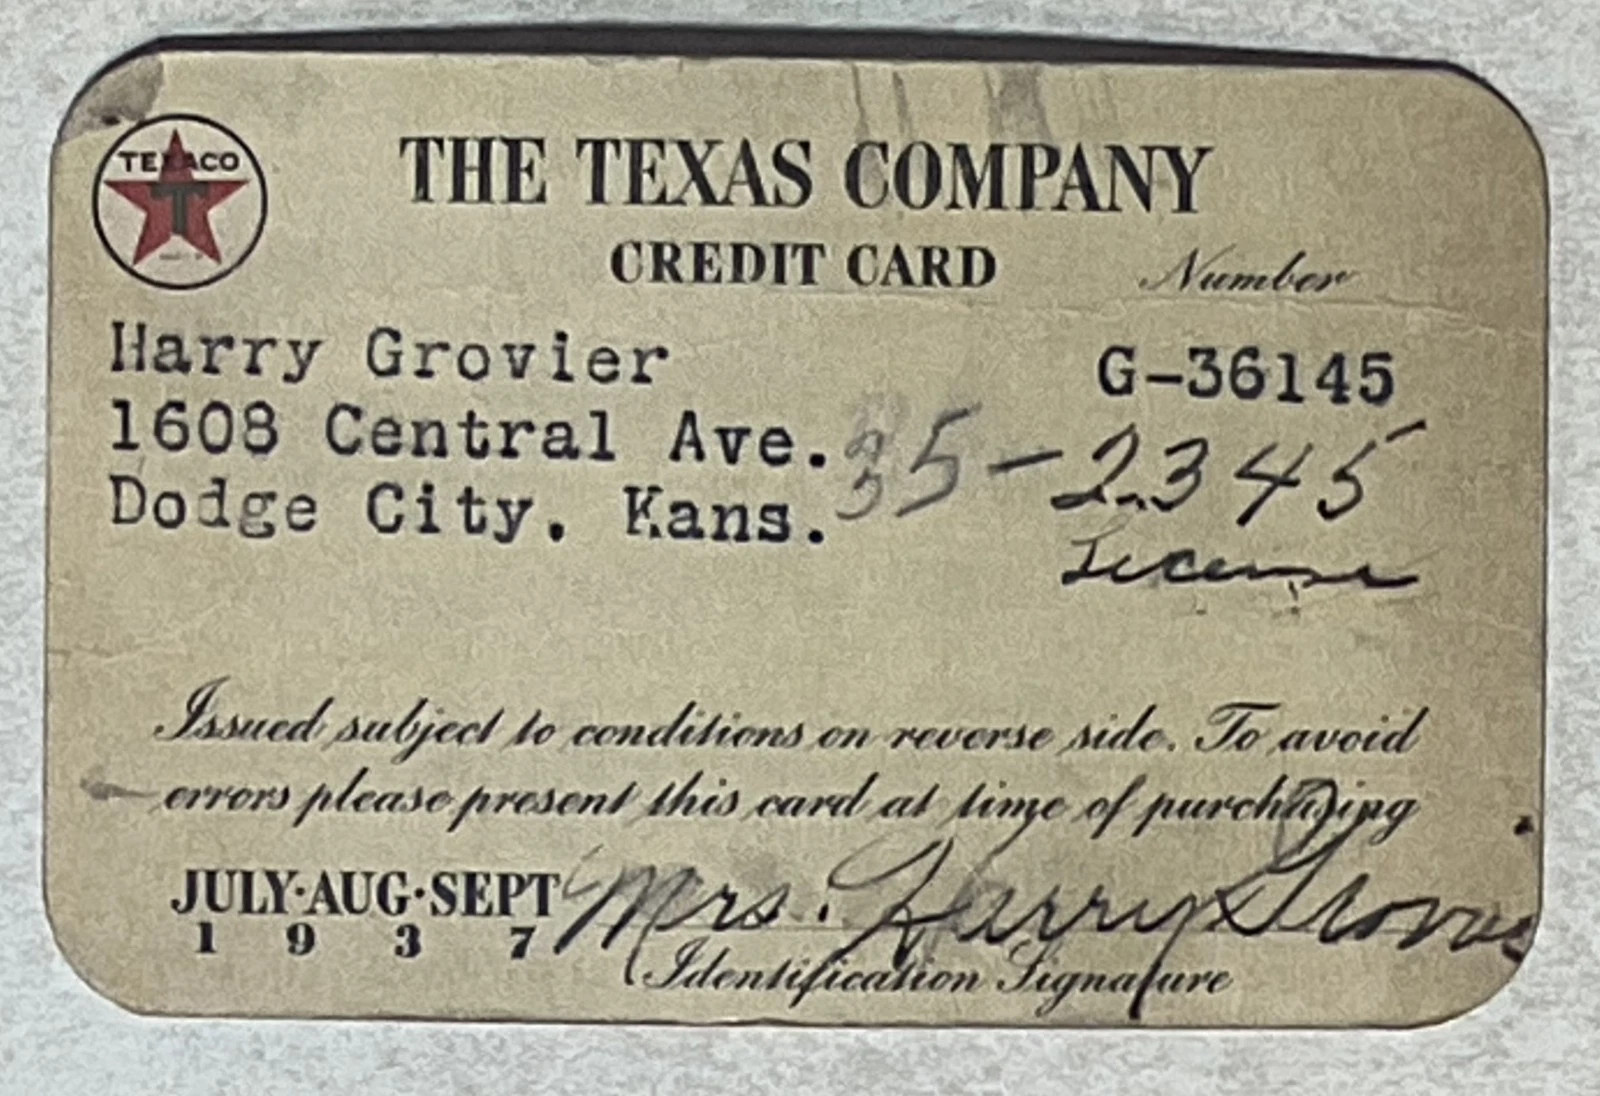
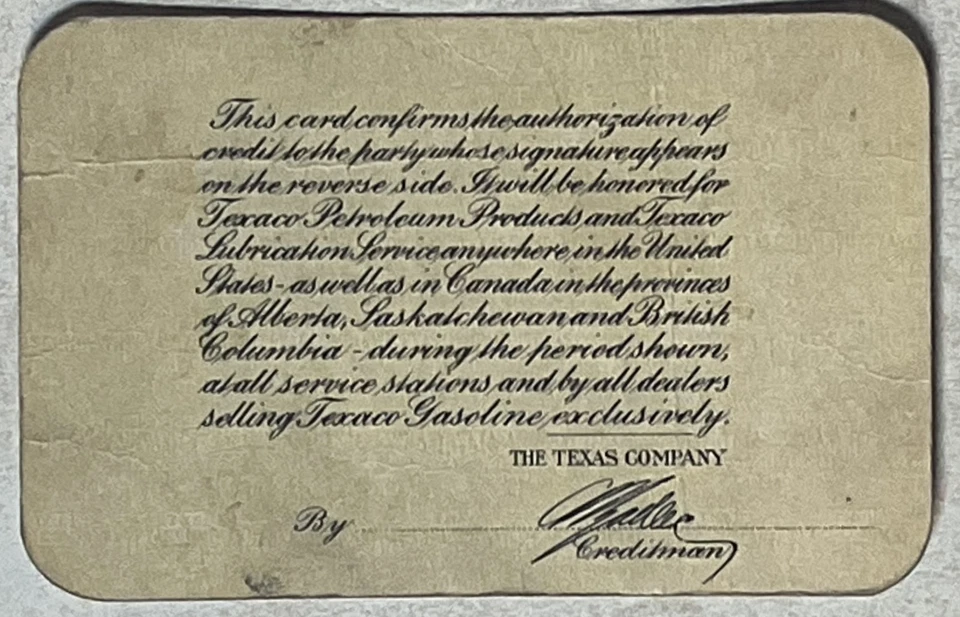
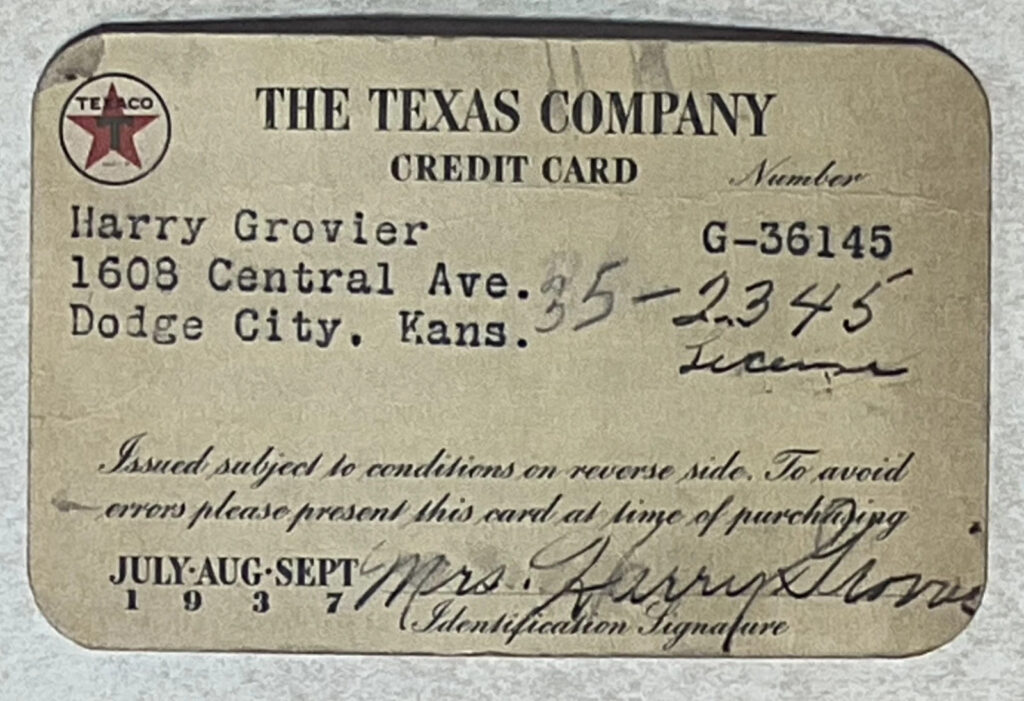
Dès 1914, Texaco figure parmi les premières compagnies pétrolières à proposer un système de cartes permettant à ses clients d’acheter du carburant à crédit.
Au cours des années 1920, cette pratique se développe progressivement. En 1924, General Petroleum Corporation of California met en place un système de cartes destiné aux automobilistes. D’autres compagnies, comme Standard Oil of California, proposent également des dispositifs similaires.
Ces cartes sont généralement propres à chaque compagnie. Elles permettent d’identifier le client et d’enregistrer ses achats, qui seront réglés ultérieurement.
Contrairement aux cartes bancaires actuelles, elles ne sont pas universelles : leur utilisation reste limitée aux établissements qui les acceptent.
Ces premières initiatives annoncent l’apparition des cartes pétrolières qui deviendront, au fil des décennies, un moyen de paiement familier dans les stations-service.
La première carte de crédit : une idée bien plus ancienne
L’idée de pouvoir effectuer des achats sans utiliser immédiatement de monnaie est bien antérieure à l’apparition des cartes bancaires modernes.
En 1888, l’écrivain américain Edward Bellamy publie Looking Backward : 2000–1887, traduit en français sous le titre Cent ans après ou l’An 2000.
Dans ce roman d’anticipation, le personnage principal, Julian West, s’endort en 1887 et se réveille en l’an 2000. Il découvre une société dans laquelle la monnaie a disparu et où chaque citoyen reçoit un crédit annuel lui permettant de se procurer des biens.
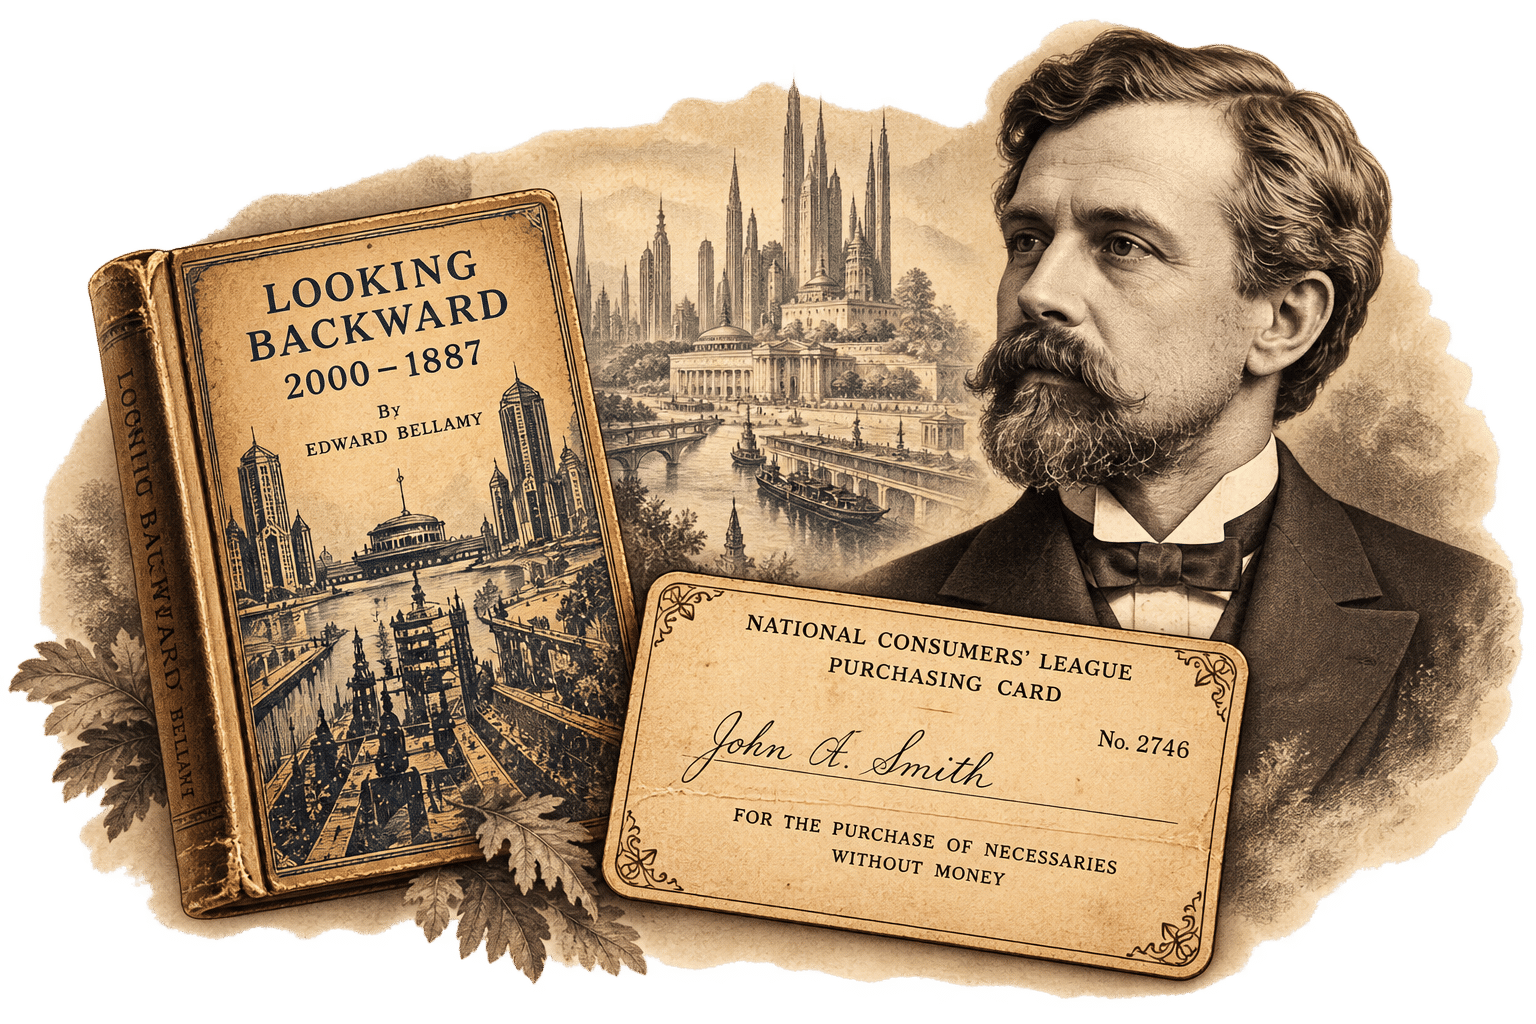
Pour effectuer ses achats dans les magasins nationaux, chacun dispose d’une carte de crédit en carton. Les dépenses sont enregistrées sur cette carte et déduites du crédit attribué à son titulaire.
Bien qu’imaginaire, ce dispositif annonce certains aspects des cartes de paiement modernes. Il ne s’agit toutefois pas d’un crédit bancaire : dans l’univers de Bellamy, la carte permet d’utiliser une allocation déjà attribuée, et non d’emprunter de l’argent.
Jetons, plaques métalliques et cartes en papier
Si Edward Bellamy imagine dès 1888 une société utilisant des cartes pour effectuer ses achats, les commerçants développent, de leur côté, des solutions bien réelles pour permettre à leurs clients de payer à crédit.
À la fin du XIXe siècle et au début du XXe siècle, certains hôtels et commerces américains utilisent des jetons, des cartes ou d’autres marques d’identification pour reconnaître leurs clients habituels et enregistrer leurs dépenses.
En 1914, Western Union propose également un dispositif de paiement différé destiné à certains de ses clients. Cette initiative s’inscrit dans le développement des systèmes de crédit propres à chaque entreprise.
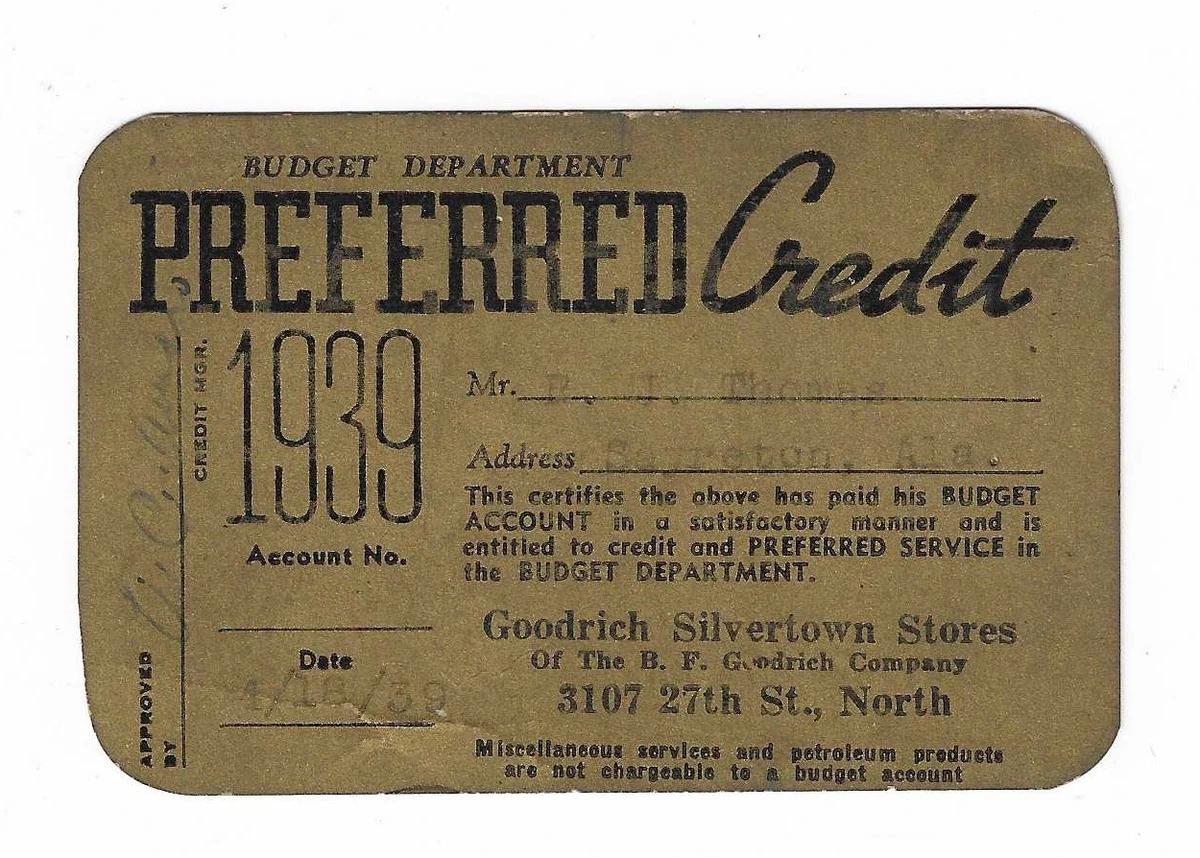
Les supports employés sont variés : papier, carton ou métal. Les grands magasins utilisent notamment des plaques métalliques, appelées charge plates, portant les coordonnées de leurs titulaires. Certaines permettent de reproduire ces informations sur les documents de vente, facilitant ainsi l’enregistrement des achats.
Ces différents supports coexistent pendant plusieurs décennies. Ils ne correspondent donc pas à une succession chronologique allant systématiquement du métal au papier, puis au plastique.
Contrairement à la carte imaginée par Bellamy, qui permettait de dépenser un crédit annuel attribué à chaque citoyen, ces dispositifs commerciaux servent à identifier les clients et à enregistrer des achats dont le règlement intervient ultérieurement.
La crise de 1929 et les transformations du crédit
Le krach boursier d’octobre 1929 marque le début d’une grave crise économique aux États-Unis, bientôt connue sous le nom de Grande Dépression.
La chute de la consommation, les faillites bancaires et les difficultés financières rencontrées par de nombreux ménages freinent le développement du crédit. Les commerçants et les compagnies pétrolières deviennent plus prudents dans les facilités de paiement accordées à leurs clients.
Pour autant, les systèmes de paiement différé ne disparaissent pas. Les cartes propres aux commerces et aux compagnies pétrolières continuent d’être utilisées, même si les difficultés économiques limitent leur développement.
Après la Seconde Guerre mondiale, la croissance de l’économie américaine, l’essor de l’automobile et le développement des réseaux commerciaux favorisent une nouvelle expansion des cartes de paiement.
Cette évolution prépare l’apparition de cartes acceptées par plusieurs établissements indépendants, ouvrant la voie aux systèmes modernes de paiement.
1950-1958 : vers la carte bancaire moderne
Après la Seconde Guerre mondiale, les États-Unis connaissent une période de croissance économique qui favorise le développement de nouveaux moyens de paiement.
Diners Club : une nouvelle façon de payer
En 1950, Diners Club marque une étape importante en proposant une carte utilisable auprès de plusieurs établissements indépendants, principalement des restaurants.
À l’origine de cette initiative figure notamment l’homme d’affaires américain Frank McNamara. Selon une anecdote devenue célèbre, celui-ci aurait imaginé ce nouveau moyen de paiement après avoir oublié son portefeuille lors d’un dîner au restaurant. Si les détails de cette histoire sont discutés, elle illustre bien le besoin auquel répondait Diners Club.
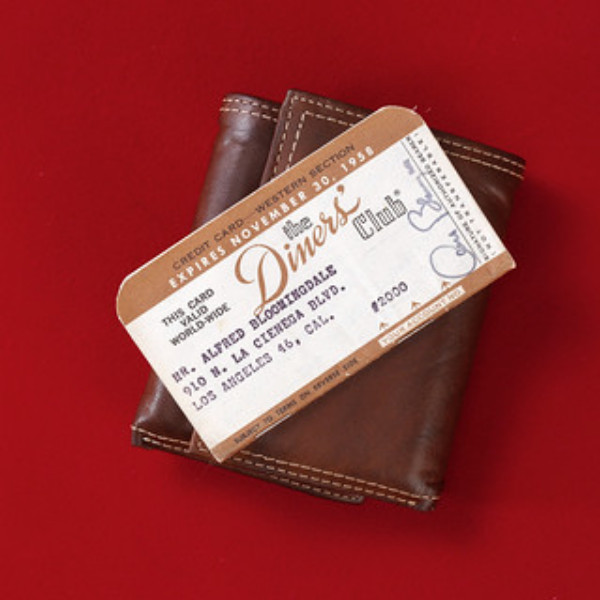
Les premières cartes sont fabriquées en papier cartonné. Elles permettent aux titulaires de régler leurs dépenses dans les établissements partenaires, puis de recevoir une facture à payer ultérieurement.
Le succès est rapide : dès les premières années, Diners Club compte plusieurs dizaines de milliers de titulaires.
Le succès de la carte en papier ne se fait pas attendre : en à peine un an, plus de 40 000 personnes se procurent une Diners Club Card.
De nouveaux concurrents apparaissent
Le succès de Diners Club attire rapidement d’autres entreprises.
En 1958, American Express lance sa propre carte de paiement, d’abord fabriquée en papier, avant de passer au plastique l’année suivante.
La carte Carte Blanche, apparue à la fin des années 1950, participe également au développement des cartes utilisables auprès de plusieurs commerçants.
Ces nouveaux systèmes contribuent à faire évoluer les habitudes de paiement, notamment dans les restaurants, les hôtels et les commerces.
BankAmericard : les débuts d'un réseau international
En 1958, Bank of America lance la BankAmericard en Californie.
Contrairement aux cartes de paiement à règlement intégral comme Diners Club, BankAmericard propose un système de crédit renouvelable, permettant aux titulaires de rembourser leurs dépenses progressivement, avec des intérêts.
Son développement et son adoption par d’autres établissements bancaires conduisent à la création d’un réseau de paiement de plus en plus étendu.
En 1976, BankAmericard prend le nom de Visa, qui deviendra l’un des principaux réseaux internationaux de paiement.
Une innovation qui transforme les stations-service
L’histoire des cartes de paiement est étroitement liée à celle de la distribution des carburants. Dès les premières décennies du XXe siècle, les compagnies pétrolières comprennent l’intérêt de proposer à leurs clients des moyens de paiement pratiques, tout en les fidélisant à leur réseau de stations-service.
Avec le développement de l’automobile et l’augmentation des déplacements, ces cartes deviennent progressivement un outil particulièrement utile pour les automobilistes, mais aussi pour les entreprises disposant de plusieurs véhicules.
Les cartes pétrolières permettent notamment de simplifier la gestion des dépenses de carburant, de regrouper les achats sur une même facture et, plus tard, de faciliter le suivi des consommations des véhicules professionnels.
L’arrivée des cartes bancaires polyvalentes, puis des systèmes électroniques de paiement, transforme à nouveau les habitudes. Les automobilistes ne sont désormais plus obligés de posséder une carte propre à chaque compagnie pétrolière pour régler leur plein.
Des premières cartes en papier aux cartes à puce et aux paiements sans contact, plus d’un siècle d’innovations a ainsi accompagné l’évolution des stations-service.
Une histoire qui rappelle que les progrès de la distribution des carburants ne concernent pas uniquement les pompes à essence, mais également les services proposés aux automobilistes.
Sources : www.convenience.org, ChatGPT et www.cartedecredit.be
Photos… premières cartes de crédit
Voir aussi :
Documentaion
- Federal Reserve History : développement des cartes bancaires et commerciales.
- Smithsonian – National Museum of American History : exemples de cartes anciennes et de plaques métalliques.
- Smithsonian – Plastic Payments : évolution des moyens de paiement.
- Cent ans après : la carte de crédit, produit d’une utopie : par Marion LHostis, sur clubic.com
Dernière mise à jour le 15 octobre 2026 par Michaël Cascaret